Archive for the ‘相続放棄’ Category
親の相続を相続放棄した後、祖父母の遺産は相続できる?専門家が解説
【結論】親の相続を相続放棄しても、祖父母の遺産は代襲相続できます
「親の借金が理由で相続放棄をしたけれど、その後亡くなった祖父母の遺産も受け取れないのだろうか?」
このような状況で、将来の財産まで権利を失ってしまうのではないかと不安に感じ、当事務所にご相談に来られる方は少なくありません。まず、ご安心ください。結論から申し上げますと、親の相続を放棄した後でも、祖父母の遺産を代襲相続することは可能です。
なぜなら、相続放棄の効力は、あくまで「放棄の対象とした、その相続」に限定されるからです。つまり、「親の相続」を放棄したという事実は、その後に発生する「祖父母の相続」に対するあなたの権利に何ら影響を及ぼしません。この2つは法律上、全く別の手続きとして扱われます。
この記事では、多くの方が混同しがちな相続のルールを解きほぐし、「なぜ相続できるのか」という法的な理由から、注意すべき点まで、司法書士が分かりやすく解説します。この記事では、ご自身の状況を整理するための基本的な考え方と、次に確認すべきポイントを解説します。
相続の基本:「相続放棄」と「代襲相続」の正しい理解
結論を深くご理解いただくために、まずは「相続放棄」と「代襲相続」という2つの制度の基本ルールを正確に押さえておきましょう。これらの言葉の意味を正しく知ることが、混乱を解消する第一歩です。相続放棄制度の全体像については、「相続放棄をしたい方へ」の記事で詳しく解説しています。
相続放棄の効果:放棄した「その相続」でのみ権利を失う
相続放棄の最も重要な特徴は、その効果が及ぶ範囲にあります。家庭裁判所で手続きを行う相続放棄の効力は、民法第939条で「その相続に関しては、初めから相続人とならなかったものとみなす」と定められています。
ここでのポイントは「その相続に関しては」という部分です。
例えば、あなたが「父の相続」を放棄したとします。この場合、あなたは「父の相続」においてのみ、初めから相続人ではなかったことになります。父のプラスの財産もマイナスの財産(借金など)も一切引き継ぎません。しかし、これはあなたの「相続人としての立場」そのものを将来にわたって失わせるものではありません。あくまで、特定の故人(この場合は父)に対する相続権を放棄したに過ぎないのです。
したがって、その後に発生する可能性のある祖父母や他の親族の相続については、あなたの相続権はそのまま維持されます。
代襲相続とは?発生する3つの原因を解説
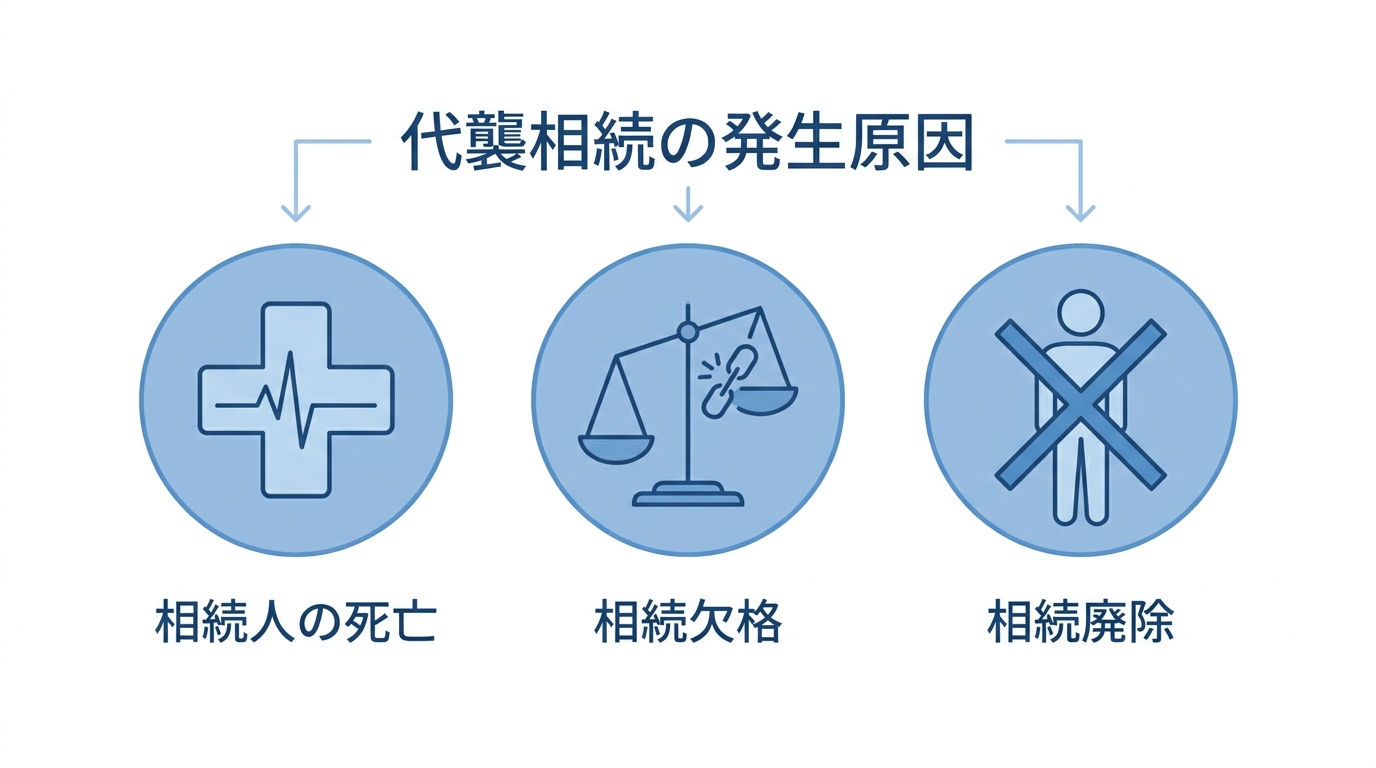
代襲相続とは、本来相続人となるはずだった人(子など)が、被相続人(亡くなった方)より先に死亡した場合や、相続欠格・相続廃除により相続権を失った場合に、その人の子(孫など)が代わりに相続する制度です。民法で定められた代襲相続の発生原因は、以下の3つに限られます。
- 相続人の死亡:被相続人より先に、相続人となるはずの子が亡くなっている場合。
- 相続欠格:相続人が被相続人を殺害するなど、重大な非行によって法律上当然に相続権を失った場合。
- 相続廃除:被相続人に対する虐待や侮辱などを理由に、被相続人の意思で家庭裁判所を通じて相続権を剥奪された場合。
ここで極めて重要なのは、この3つの原因の中に「相続放棄」は含まれていないという事実です。この点が、次のセクションで解説する「代襲相続できるケース・できないケース」を分ける決定的なポイントとなります。
ケース別に見る、代襲相続できる場合・できない場合の違い
ここからは、この記事の核心部分です。皆さまが最も知りたいであろう具体的な状況を2つのケースに分け、時系列に沿って比較解説します。なぜ結論が変わるのか、その違いを明確に理解しましょう。
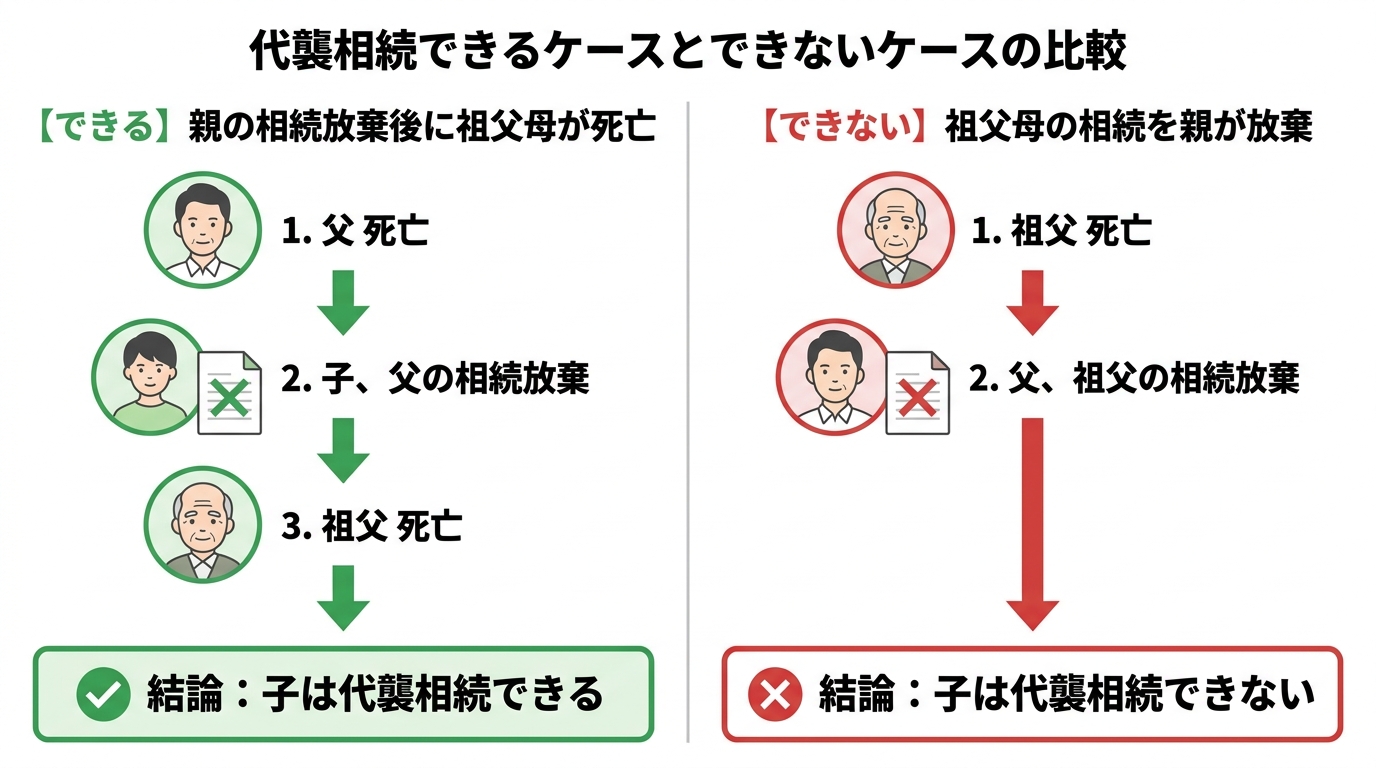
【代襲相続できる】親の相続放棄後、祖父母が亡くなったケース
これは、まさにあなたの疑問に直接お答えするケースです。時系列で見ていきましょう。
- 父が死亡する。
- 父に借金があったため、子であるあなたは「父の相続」を放棄する。
- その後、祖父が死亡する。
この場合、あなたは祖父の遺産を代襲相続できます。
理由は以下の通りです。
- 祖父の相続が発生した時点(③)で、本来の相続人である父はすでに亡くなっています(①)。これは代襲相続の発生原因である「相続人の死亡」に該当します。
- あなたが過去に行った相続放棄(②)は、あくまで「父の相続」に対するものであり、「祖父の相続」には何の影響も与えません。
つまり、祖父が亡くなった瞬間、あなたは「先に亡くなった父の子」として、正当な代襲相続人となるのです。この場合、祖父母から孫への財産承継が法的に認められます。
【代襲相続できない】祖父母の相続を親が放棄したケース
次に、多くの方が上記ケースと混同しがちな、代襲相続が「できない」典型的なケースを見てみましょう。時系列が異なります。
- 祖父が死亡する。
- 相続人である父が「祖父の相続」を放棄する。
この場合、あなた(孫)は祖父の遺産を代襲相続できません。
その理由は、相続放棄の効果にあります。父が祖父の相続を放棄した(②)ことで、父は「祖父の相続」において「初めから相続人ではなかった」とみなされます。代襲相続は、本来相続人であった人の地位を引き継ぐ制度です。しかし、このケースでは引き継ぐべき「相続人としての地位」が父に最初から存在しないため、代襲相続は起こり得ないのです。
この場合、祖父の相続権は、同順位の他の相続人(父の兄弟など)や、次順位の相続人(祖父の兄弟姉妹・甥姪など)に移っていくことになります。相続放棄によって相続人の構成が変わる点には注意が必要です。
混同注意!「再転相続」との違いを事例で解説
代襲相続と並んで、複雑な相続関係で登場するのが「再転相続」です。この二つは全く異なる制度であり、正しく区別しておく必要があります。
再転相続とは?「亡くなった順番」が重要です
再転相続は、特定の「亡くなった順番」によって発生する特殊な状況です。具体的には、以下の時系列で起こります。
- 祖父が死亡する(一次相続)。
- 相続人である父が、祖父の相続を承認も放棄も選択しないまま、熟慮期間中(3ヶ月以内)に死亡してしまう(二次相続)。
この場合、子であるあなたは「父の相続人」として、父が持っていた「祖父の相続を承認または放棄する権利」そのものを引き継ぐことになります。つまり、あなたは「祖父の相続」と「父の相続」という2つの相続について、まとめて判断を迫られる状況になるのです。これを再転相続と呼びます。数次相続と似ていますが、再転相続は、一次相続について承認または放棄をしないまま熟慮期間中に相続人が亡くなった場合を指します。
この事例の場合、祖父の相続についてのみ相続放棄をし、父の相続のみを相続することが可能です。祖父に借金があるが、父には借金がない場合などです。しかし、父の相続について相続放棄し、祖父の相続についてのみ相続することはできません。祖父の遺産を引き継ぐには父を相続することが前提だからです。ここが注意点です。
図解で比較:代襲相続と再転相続の決定的な違い
代襲相続と再転相続の最も決定的な違いは、「相続人(父)が被相続人(祖父)より先に亡くなったか、後に亡くなったか」という点にあります。以下の表で違いを整理してみましょう。
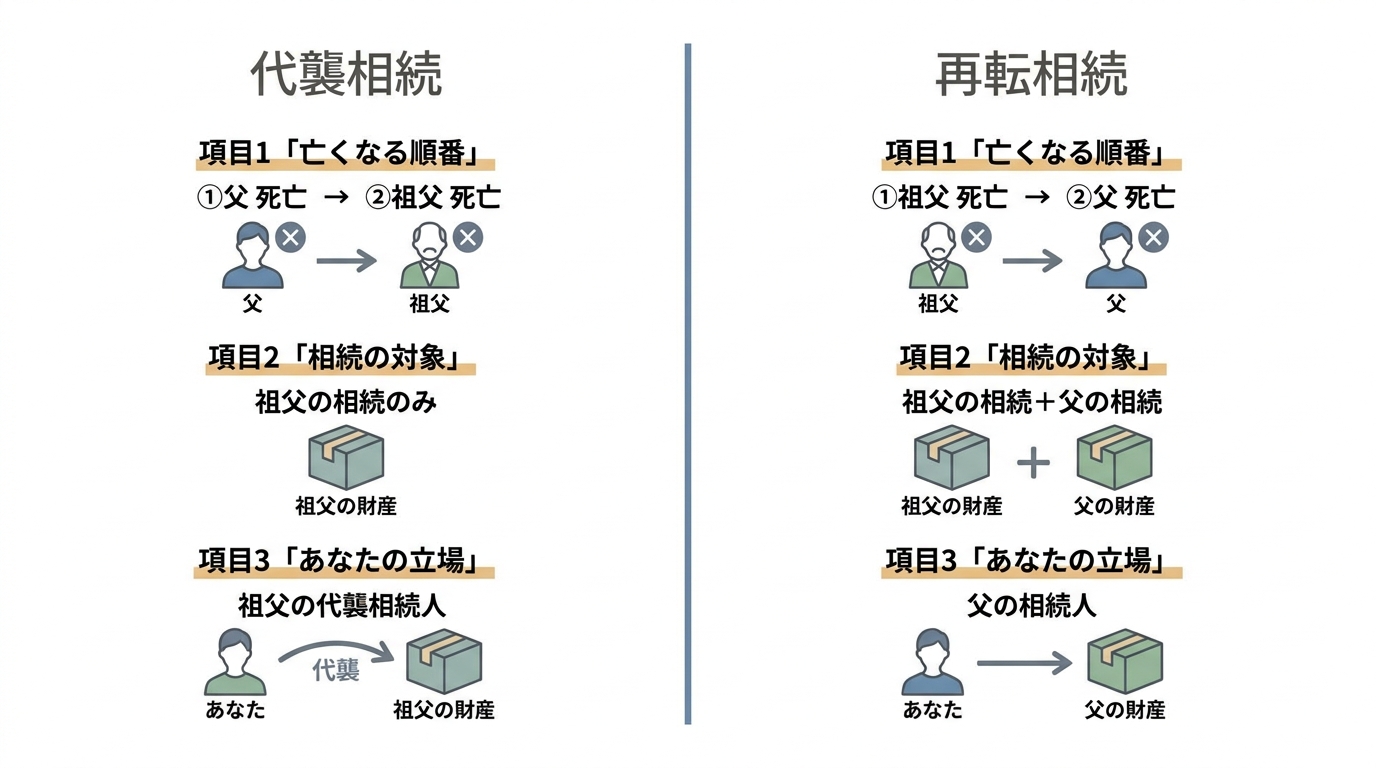
| 代襲相続 | 再転相続 | |
|---|---|---|
| 亡くなる順番 | ①父が死亡 → ②祖父が死亡 | ①祖父が死亡 → ②父が死亡 |
| 相続の対象 | 祖父の相続のみ | 祖父の相続 + 父の相続 |
| あなたの立場 | 祖父の代襲相続人 | 父の相続人(祖父の相続の判断権も引き継ぐ) |
| 熟慮期間の起算点 | 自分が代襲相続人であることを知った時から3ヶ月 | ・父の相続につき自分が父の相続人であることを知った時から3ヶ月 ・祖父の相続につき再転相続人となったことを知った時から3ヶ月 |
このように、亡くなった順番が違うだけで、法的な扱いや手続きが全く異なることがお分かりいただけるかと思います。
祖父母の遺産を相続する際の注意点
代襲相続できる権利があると分かっても、すぐに手続きを進めるのは禁物です。安心して相続に臨むために、いくつか重要な注意点があります。
祖父母の財産も調査!負債が多ければ相続放棄を検討
「代襲相続できる=必ず相続すべき」というわけではありません。親の借金から逃れるために相続放棄を選んだように、祖父母の財産状況もしっかりと調査する必要があります。
もし調査の結果、祖父母にも多額の借金や保証債務があることが判明した場合、あなたは代襲相続人として「祖父母の相続を放棄する」という選択肢があります。権利があるからと安易に相続してしまうと、今度は祖父母の負債をあなたが背負うことになりかねません。財産調査を慎重に行い、プラスの財産とマイナスの財産を比較検討することが極めて重要です。どのような場合に相続放棄すべきかについては、「相続放棄すべきかどうかの判断基準」の記事で詳しく解説しています。
相続放棄の期限は「知った時から3ヶ月」
相続放棄には、「自己のために相続の開始があったことを知った時から3ヶ月以内」という厳格な期限(熟慮期間)が設けられています。この期限を過ぎると、原則として相続放棄は認められなくなります。
代襲相続の場合、この「知った時」の判断が難しいケースがあります。例えば、祖父が亡くなった事実を長期間知らなかった、といった状況です。期限のカウントがいつから始まるのかを正確に判断するには、専門的な知識が不可欠です。
「もしかしたら期限が過ぎているかもしれない」と不安に感じた場合でも、諦めるのはまだ早いかもしれません。事情によっては3ヶ月を過ぎても相続放棄が認められる可能性があります。少しでも判断に迷ったら、自己判断で手続きを進めず、速やかに専門家へご相談ください。
まとめ:複雑な相続問題は司法書士へご相談ください
今回は、親の相続を相続放棄した後の祖父母の遺産相続について解説しました。最後に、重要なポイントを振り返りましょう。
- 親の相続放棄と祖父母の代襲相続は別問題:親の相続を放棄しても、その後に発生した祖父母の相続については、代襲相続人として遺産を受け取ることができます。
- 時系列が重要:「祖父母の相続を親が放棄した」場合は代襲相続できません。亡くなった順番や放棄した対象によって結論が全く異なるため、状況を正確に把握することが大切です。
- 相続には期限がある:祖父母の財産に負債が多い場合は、改めて相続放棄を検討する必要があります。その期限は「知った時から3ヶ月」と短いため、判断に迷ったらすぐに専門家へ相談することが不可欠です。
相続問題は、一つひとつの事実関係や法律の解釈によって、取るべき対応が大きく変わってきます。特に代襲相続や再転相続が絡むケースは複雑になりがちです。
名古屋高畑駅前司法書士事務所では、このような複雑な相続手続きを数多くサポートしてまいりました。ご相談は無料ですので、「自分の場合はどうなるのか」「何から手をつければいいのか分からない」といったご不安やお悩みを、どうぞお気軽にお聞かせください。状況を確認したうえで、取り得る手続きや注意点をご案内します。詳しくは無料相談についてのページをご覧ください。
遺産相続は、誰もが直面する可能性のある問題です。
「うちは財産が少ないから大丈夫」と思いがちですが、実は相続トラブルの7割以上は5,000万円以下の家庭で起きています。
「争族」になる前に、少しでも不安を感じたら、ぜひご相談ください。
名古屋高畑駅前司法書士事務所は、相談者様の気持ちに寄り添い、専門用語を使わず丁寧に、何度でもご説明することを心がけています。
相続や遺言は、ご家族の未来を想う大切な手続きです。 誰に、何を、どう引き継ぐか。その想いを形にするお手伝いをさせていただければ幸いです。
名古屋市中川区・港区を拠点に、愛知県全域の相続・遺言手続きをサポートする名古屋高畑駅前司法書士事務所へ、お気軽にご相談ください。
相談は初回だけでなく、何度でも無料です。
親が亡くなる前に相続放棄はできるのか? ~その2~ 遺留分の放棄
前回のコラム「親が亡くなる前に相続放棄はできるのか?」の続きです。
前回のコラム「親が亡くなる前に相続放棄はできるのか?」では親の生前に相続放棄はできない旨を述べさせていただきました。
相続放棄は、親が亡くなった後でないとできないのです。
では、親の生前に法的に一切遺産を引継がなくする方法はないのでしょうか?
実は、近い効果が得られる方法があります。
「遺言」と「遺留分の放棄」という制度を使うのです。
まず、親が財産を引継がせたい子に相続させる旨(引き継がせたくない子に相続させない旨)の遺言を作成します。
これだけですと、子には遺留分という最低限保障されている相続分があるので、親が亡くなった後に子が遺留分の請求をした場合、その子に遺産の一部が渡ってしまいます。
それを防ぐために、「遺留分の放棄」という制度を使います。
遺留分の放棄とは、読んで字のごとく遺留分を放棄することです。相続放棄と異なり、遺留分は相続開始前に放棄をすることができます。
なぜ生前の相続放棄が認められていなのに遺留分の放棄が認められているかといいますと、相続発生後のトラブルを回避するためです。よくある例は、長男に家業を継がせたい場合、長男に相続させる遺言を作成したうえで次男や長女に遺留分の放棄をさせるのです。
遺留分の放棄は、遺留分という重要な権利を失うことになるので生前にするためには裁判所の許可が必要となります。
この裁判所の許可を得るための要件は以下の3つです。
① 自由な意思によること
② 必要性や合理性が認めらること
③ 充分な代償がおこなわれていること
①の「自由な意思によること」とは、親などに強要されていないかということです。
②の「必要性や合理性が認めらること」とは、なんとなくや親の金などあてにしないなどの感情論ではダメで「会社を引継がせる」などの理由が必要です。
③の「充分な代償がおこなわれていること」とは、遺留分相当額の生前贈与などがされていることが必要ということです。遺留分という重要な権利を放棄させるのですからその代償が必要ということです。したがって、次男は腹がたつから生前に代償は払いたくないが遺留分の放棄をさせたいというのは通らないということです。また、遺留分放棄させるときに代償に払う財産がないとできません。結婚を認めるなどの財産的価値のないものはダメです。
この③の要件が遺留分の放棄を妨げる最大の要因です。
実際に遺留分放棄はあまり使われていません。
注意しなければならないのは、遺留分の放棄をしたとしても、相続放棄ではないので相続権は失わないということです。つまり、遺留分の放棄をさせたとしても遺言を作成しておかないと、亡くなった後に相続の権利は主張できてしまいます。遺言で次男・長女の相続権を奪ったうえで遺留分の放棄をさせないと意味がなくなってしまうのです。
また、債務(借金)については遺留分の放棄をしかつ遺言により自己の取り分がなかったとしても法定相続分通りに相続されることになります。
債務(借金)については相続開始後に相続放棄するしかありません。
まとめ
・親の生前に相続放棄はできないが、遺留分の放棄はできる
・遺留分の放棄はあくまで遺留分だけを失わせるもので相続権は失わない。相続権も無くしたいなら遺言を作成すべき
・親の生前に遺留分の放棄をするには裁判所の許可が必要だが、許可要件として充分な代償が必要(生前贈与など)
・遺言があり遺留分の放棄をしても、債務(借金)は相続してしまう。相続開始後に相続放棄するしかない
不安な方は専門家に相談してみてください。
遺産相続は、誰もが直面する可能性のある問題です。
「うちは財産が少ないから大丈夫」と思いがちですが、実は相続トラブルの7割以上は5,000万円以下の家庭で起きています。
「争族」になる前に、少しでも不安を感じたら、ぜひご相談ください。
名古屋高畑駅前司法書士事務所は、相談者様の気持ちに寄り添い、専門用語を使わず丁寧に、何度でもご説明することを心がけています。
相続や遺言は、ご家族の未来を想う大切な手続きです。 誰に、何を、どう引き継ぐか。その想いを形にするお手伝いをさせていただければ幸いです。
名古屋市中川区・港区を拠点に、愛知県全域の相続・遺言手続きをサポートする名古屋高畑駅前司法書士事務所へ、お気軽にご相談ください。
相談は初回だけでなく、何度でも無料です。
親が亡くなる前に相続放棄はできるのか?
「親が亡くなる前に相続放棄したい」と相談されることが結構あります。
相続放棄とは、亡くなった者のプラスの財産とマイナス財産を含め一切の相続の権利を放棄することです。裁判所に対しその旨申述します。
親が亡くなる前に相続放棄はできるのでしょうか?
結論からいいますと、できません。
相続放棄は、被相続人が亡くなってからでないとできないのです。
相続開始後に相続放棄ができるのに、なぜ生前に相続放棄をすることはできないのでしょうか?
「相続権というのは相続が開始しないと発生しない、すなわち生前は相続権がないのでないものを放棄できない」と説明されることが多いのですが、なんだか屁理屈のようにかんじますよね。
相続権という重要な権利を他の相続人や被相続人などから放棄を強制されることを防ぐため、という理由がしっくりくるでしょうか。
実際に、親が亡くなる前に子が「相続放棄する旨を書いた書面に署名して印鑑を押す」というような念書のようなものを作成することがおこなわれています。
しかし、そのような書面に法的な効力は一切ありません。そのような書面を作成していたとしても相続する権利は失わないので、相続開始後に相続分の請求をすることができます。つまり「やっぱり遺産が欲しいから下さい」といえばもらえるのです。裁判になったとしてもそのような書面に法的な効力はないので相続分はもらえます。
まあ、このような書面を作成しておけば相続権の主張をすることにためらいを感じ心理的な効果はあるかもしれませんが。
では、親が亡くなる前に法的に一切遺産を引継がなくする方法はないのか?
実は、近い効果を得られる方法があります。
その方法は長くなるので次回のコラムでおはなしさせていただきます。
まとめ
・親の生前に相続放棄はできない
相続放棄について不安な方は専門家に相談してみてください。
遺産相続は、誰もが直面する可能性のある問題です。
「うちは財産が少ないから大丈夫」と思いがちですが、実は相続トラブルの7割以上は5,000万円以下の家庭で起きています。
「争族」になる前に、少しでも不安を感じたら、ぜひご相談ください。
名古屋高畑駅前司法書士事務所は、相談者様の気持ちに寄り添い、専門用語を使わず丁寧に、何度でもご説明することを心がけています。
相続や遺言は、ご家族の未来を想う大切な手続きです。 誰に、何を、どう引き継ぐか。その想いを形にするお手伝いをさせていただければ幸いです。
名古屋市中川区・港区を拠点に、愛知県全域の相続・遺言手続きをサポートする名古屋高畑駅前司法書士事務所へ、お気軽にご相談ください。
相談は初回だけでなく、何度でも無料です。
相続放棄するとお墓や仏壇も引き継げなくなるのか?
「相続放棄するとお墓や仏壇も引き継げなくなるのでは?」と相続放棄をためらう方がおられます。本当に相続放棄するとお墓や仏壇は引き継げないのでしょうか?
相続放棄をすると、借金などマイナス財産だけでなく預貯金や不動産などプラス財産も含め一切の相続財産(遺産)を引き継げなくなります。すると「一切の財産を引き継げないのなら、お墓や仏壇も引き継げないのでは?」とおもうかもしれません。しかし、相続放棄してもお墓や仏壇は引き継げます。
それはお墓や仏壇などは相続財産ではないからです。家系図、位牌、仏壇、墓碑、墓地など祖先の祭りのために使用される財産を祭祀財産(さいしざいさん)といい、相続財産とは区別されています。
したがって、相続放棄しても祭祀財産はその影響を受けません。
よって、お墓や仏壇のことで相続放棄をためらう必要はありません。
逆に、お墓や仏壇の管理がわずらわしいからと相続放棄してもお墓や仏壇は放棄できません。
ところで祭祀財産は誰が引き継ぐべきものなのでしょうか?
祭祀財産は一般の財産とは異なる引き継ぎ方法が民法で定められています。民法の法定相続人が相続するものではありません。祭祀財産を引き継ぐ者を、祭祀承継者(さいししょうけいしゃ)といいます。
まず被相続人が指定した者が祭祀承継者です。第一に被相続人の意思を尊重するということです。生前に口頭で述べていた場合や遺言で指定していた場合などです。
被相続人が祭祀承継者を指定していないときは、慣習に従うと定められています。代々長男が祭祀財産を承継してきた場合やその地方の慣習によって決まります。
慣習によっても明らかとならない場合は、家庭裁判所の調停・審判によって決定されます。
なお、お墓や仏壇など祭祀財産に相続税や贈与税はかかりません。
そのため高額なお墓や仏壇を購入し預貯金を減らし相続税対策をおこなう方もおられます。ただ、生前に購入しかつ生前にその代金を完済していることが条件です。また、高価すぎるもの(換価性の高い金でできたものや骨董品として価値のあるもの)は祭祀財産と認められないことがあります。注意してください。
まとめ
・相続放棄してもお墓や仏壇は引き継げる
不安がある方は専門家に相談してみてください。
遺産相続は、誰もが直面する可能性のある問題です。
「うちは財産が少ないから大丈夫」と思いがちですが、実は相続トラブルの7割以上は5,000万円以下の家庭で起きています。
「争族」になる前に、少しでも不安を感じたら、ぜひご相談ください。
名古屋高畑駅前司法書士事務所は、相談者様の気持ちに寄り添い、専門用語を使わず丁寧に、何度でもご説明することを心がけています。
相続や遺言は、ご家族の未来を想う大切な手続きです。 誰に、何を、どう引き継ぐか。その想いを形にするお手伝いをさせていただければ幸いです。
名古屋市中川区・港区を拠点に、愛知県全域の相続・遺言手続きをサポートする名古屋高畑駅前司法書士事務所へ、お気軽にご相談ください。
相談は初回だけでなく、何度でも無料です。
相続放棄しても生命保険金は受け取れるのか?
相続放棄の相談でたまにあるのが「相続放棄すると生命保険金も受け取れなくなるのでしょうか?」という質問。
結論からいいますと、多くの場合相続放棄しても生命保険金は受け取れます。なぜなら、生命保険金は相続財産(遺産)ではなく相続人の固有の財産だからです。
相続放棄をすると、借金等マイナス財産だけでなく預貯金や不動産などプラスの財産も一切引き継げなくなってしまいます。しかし、生命保険金は法律上受取人である方の固有の財産です。したがって、相続放棄をしても生命保険金の受け取りは可能です。また、生命保険金を受け取った後でも相続を承認したことにはならないので遺産を相続していなければ相続放棄をすることができます。
ただ、これは生命保険金の受取人が被相続人(亡くなった方)ではなく相続人になっていた場合です。もし生命保険金の受取人が被相続人になっていた場合、相続放棄すると生命保険金は受け取れなくなってしまいます。これは、生命保険金の受取人が被相続人になっていた場合、生命保険金は相続財産(遺産)となるからです。
わかりやすく説明すると、生命保険金の受取人が被相続人であった場合、被相続人が亡くなると保険金を受け取る権利が相続財産となりそれが相続人に相続されます。それに対し、受取人が相続人であった場合、保険金を受け取る権利は被相続人が亡くなると相続財産にならずただちに相続人に発生するのです。
もし保険金の受取人が被相続人になっているのに、こっそり保険金を受け取ってしまうと相続を「承認」したことになりもはや相続放棄ができなくなってしまいます。
相続発生前の方は受取人をどうするのかよく考えて、受取人の変更も検討しましょう。
以上のように、生命保険金は法律上相続財産ではありません。しかし、税法上は「みなし相続財産」として相続税の課税対象になります。つまり相続放棄をしても生命保険金を受け取れば相続税の課税対象になるのです。この点には注意してください。
相続人が生命保険金を受け取る場合、「500万円×法定相続人数」の額が非課税枠となります。
しかし、相続放棄した場合、相続人とはみなされないので相続放棄をした本人は非課税の適用を受けられません。
ただ、非課税金額を計算する際の法定相続人数には相続放棄した者も含めます。
なお、相続税の基礎控除「3,000万円+600万円×法定相続人数」の法定相続人数には相続放棄した者も含めます。
まとめ
・相続放棄しても受取人が「相続人」になっていれば生命保険金は受け取れる。
・受取人が「被相続人」になっている場合、相続放棄すると生命保険金は受け取れない。
・生命保険金はみなし相続財産として相続放棄しても相続税の課税対象になる。
不安な方は専門家に相談してみてください。
遺産相続は、誰もが直面する可能性のある問題です。
「うちは財産が少ないから大丈夫」と思いがちですが、実は相続トラブルの7割以上は5,000万円以下の家庭で起きています。
「争族」になる前に、少しでも不安を感じたら、ぜひご相談ください。
名古屋高畑駅前司法書士事務所は、相談者様の気持ちに寄り添い、専門用語を使わず丁寧に、何度でもご説明することを心がけています。
相続や遺言は、ご家族の未来を想う大切な手続きです。 誰に、何を、どう引き継ぐか。その想いを形にするお手伝いをさせていただければ幸いです。
名古屋市中川区・港区を拠点に、愛知県全域の相続・遺言手続きをサポートする名古屋高畑駅前司法書士事務所へ、お気軽にご相談ください。
相談は初回だけでなく、何度でも無料です。
被相続人の借金の調査方法
「父親が亡くなったが借金があったようだ。しかし、いくらあるかよくわからない。父名義の預金もあるが借金の額の方が多ければ相続放棄したい。亡くなった父の借金をどのように調べればいいのでしょうか?」という相談をよく受けます。
相続放棄をするとはじめから相続人ではなかったことになります。借金などマイナスの財産も相続しませんが、預貯金や不動産などのプラスの財産も相続できなくなってしまいます。ですので、被相続人に借金などマイナス財産があった場合、プラスの財産とマイナス財産を比較してマイナス財産の方が多ければ相続放棄を検討することになります。しかし、亡くなった被相続人にいくら借金があったのかわからないことも多いでしょう。家族に内緒で借金をしている方も多いです。被相続人の自宅に借金についての書類もないし、通帳の記載からもわからないことも多いとおもいます。
そこで今回は、自宅に借金についての書類が見あたらないときの借金の調査方法について述べたいとおもいます。
結論からいいますと「信用情報機関に問い合わせる」です。
貸金業者・クレジット会社や銀行などのほとんどは信用情報機関に加盟しています。もし借入があればそこに登録されているはずです。ここには延滞や借金の整理をした旨も記載されています。みなさんも「ブラックリスト」という言葉を聞いたことがあるかとおもいます。しかし、実は「ブラックリスト」というリストはありません。信用情報に延滞や債務整理など事故情報が記載されることを世間では「ブラックリストに載る」といっているのです。
日本には以下3つの信用情報機関があります。
・JICC(日本信用情報機構)・・・・・・・・・・主に消費者金融に対する借入
・CIC(シーアイシー)・・・・・・・・・・・・・主にクレジット会社に対する借入
・全国銀行協会(全国銀行個人信用情報センター)・・・・・主に銀行に対する借入
上記信用情報機関に対して信用情報の開示請求をおこないます。方法は、窓口・郵送・ネットです。必要書類は信用情報機関によって多少異なります。相続人がおこなうには戸籍が必要です。一定の手数料も必要です(500~1000円程度)。直接電話するか各信用情報機関のホームページを参照してください。法律家が代理しておこなうことも可能です。
相続放棄は相続のあったことを知ってから3か月以内にしなければなりません。急いで信用情報の開示請求をしてください。
なお、信用情報機関に問い合わせても、知人など個人からの借入やヤミ金からの借入はわかりません。最近話題にされることの多い奨学金は平成20年11月以前の借入についてはわかりません(ただし例外あり)。そこは注意してください。
もし被相続人の借金調査中に消費者金融などの督促がきたらどうするべきでしょうか?
相続放棄を検討しているのであれば返済してはいけません。1円でも返済してしまうと相続を「承認」したことになり、もはや相続放棄できなくなってしまうからです。督促を受けたら相続放棄を検討している旨を伝える対応をしてください。
相続開始後3か月を経過してから督促がくるかもしれません。回収する方も必死ですからあえて3か月経過後に督促してくることも多いのです。その場合にも相続放棄できる可能性がある(何も相続していない場合)のであきらめないでください。返済せず専門家に相談してください。
まとめ
・被相続人の借金の有無・額が不明な場合は、信用情報機関に信用情報の開示請求をする
・相続放棄は原則3か月以内にしなければならないので信用情報の開示請求は急ぐ
・相続放棄を検討するなら金融機関から督促がきても返済してはならない
不安な方は専門家に相談してみてください
遺産相続は、誰もが直面する可能性のある問題です。
「うちは財産が少ないから大丈夫」と思いがちですが、実は相続トラブルの7割以上は5,000万円以下の家庭で起きています。
「争族」になる前に、少しでも不安を感じたら、ぜひご相談ください。
名古屋高畑駅前司法書士事務所は、相談者様の気持ちに寄り添い、専門用語を使わず丁寧に、何度でもご説明することを心がけています。
相続や遺言は、ご家族の未来を想う大切な手続きです。 誰に、何を、どう引き継ぐか。その想いを形にするお手伝いをさせていただければ幸いです。
名古屋市中川区・港区を拠点に、愛知県全域の相続・遺言手続きをサポートする名古屋高畑駅前司法書士事務所へ、お気軽にご相談ください。
相談は初回だけでなく、何度でも無料です。
父が死亡したときに子全員が相続放棄しても母だけが相続人となるわけではない
先日こんな相談を受けました。「父が亡くなりました。相続人は母と長男である私と弟です。自宅を含む全ての遺産を母に相続させたいので私と弟は裁判所へ相続放棄の準備をしています。これで自宅を含む遺産は全て母にわたりますよね?」
これは違います。このケースで子供全員が相続放棄しても母が父の遺産全てを相続できるわけではありません。父が亡くなり子全員が相続放棄しても、母だけが相続人になるわけではありません。もし父方の祖父母が生存していれば祖父母、祖父母が亡くなっている場合は父の兄弟姉妹が相続人となります。もし父よりも兄弟姉妹が先になくなっておりその者に子がいればその子(甥・姪)が相続人となります。
相続放棄をするとはじめから相続人とならなかったものとみなされます。相続放棄をした者を外して誰が相続人であるかを決めるわけです。まず配偶者は常に相続人となります。子がいれば子。子がいなければ両親(祖父母)。両親が既に亡くなっていれば兄弟姉妹(兄弟姉妹が既に亡くなっていれば甥・姪)です。配偶者だけが相続人となるのは、子(孫含む)、両親(祖父母含む)、兄弟姉妹(甥・姪含む)の全てがいない場合だけです。
今回の上記事例で多いのは、父の兄弟姉妹(あるいは甥・姪)も母と並び相続人となるパターンです。上記事例で子全員が相続放棄すると母とともに父の兄弟姉妹(あるいは甥・姪)も同時に相続人となることが多いです。そうなると相続人が多数になることが多いです。この場合、相続人全員で遺産分割協議をして遺産分けをすることになります。父の兄弟姉妹(あるいは甥・姪)が全ての遺産を母が引き継ぐことに同意してくれれば実害はありません。単に余分に手間と費用がかかっただけとなります。しかし、他の相続人である兄弟姉妹(あるいは甥・姪)の中に反対する者が出てきた場合困ります。他の相続人である兄弟姉妹(あるいは甥・姪)にも法定相続分の権利を主張することが可能となります。「棚から牡丹餅」ではありますがやはり中には相続人としての権利を主張してくる方がおられます。つまり、この相続人にお金を払わないと家の名義を妻に変更できません。また、会ったこともない相続人と遺産分割協議をしなければならないかもしれません。相続人の中に行方不明者がいるかもしれません。実際にこのようなことがおきています。
今回の事例では、家庭裁判所に相続放棄の申述などせずに母と長男・次男とで遺産分割協議をして「自宅を含む全ての財産を母が相続する」と決めればいいのです。そうすれば父の兄弟姉妹・甥・姪が相続人として登場することはありませんので事はスムーズに進みます。手間も費用もかかりません。
まとめ
父が亡くなって母・子が相続人の場合、子全員が相続放棄しても母だけが相続人となるわけではない。祖父母あるいは父の兄弟姉妹・甥・姪も相続人となる。
相続放棄は撤回できません。一度ミスをすると取り返しのつかないことになります。相続放棄など難解な法律手続きをする前には専門家に相談してみてください。
遺産相続は、誰もが直面する可能性のある問題です。
「うちは財産が少ないから大丈夫」と思いがちですが、実は相続トラブルの7割以上は5,000万円以下の家庭で起きています。
「争族」になる前に、少しでも不安を感じたら、ぜひご相談ください。
名古屋高畑駅前司法書士事務所は、相談者様の気持ちに寄り添い、専門用語を使わず丁寧に、何度でもご説明することを心がけています。
相続や遺言は、ご家族の未来を想う大切な手続きです。 誰に、何を、どう引き継ぐか。その想いを形にするお手伝いをさせていただければ幸いです。
名古屋市中川区・港区を拠点に、愛知県全域の相続・遺言手続きをサポートする名古屋高畑駅前司法書士事務所へ、お気軽にご相談ください。
相談は初回だけでなく、何度でも無料です。
連帯保証人を相続してしまったらどうすればいいのか?
突然の通知に混乱していませんか?まず落ち着いて状況を整理しましょう
「亡くなった親が誰かの連帯保証人になっていたようで、自分に支払うよう通知が来たのですが…」
当事務所では、このような悲痛なご相談を本当によくお受けします。
大切なご家族を亡くされたばかりで、心も落ち着かない中、突然身に覚えのない請求書が届けば、混乱し、強い不安を感じるのは当然のことです。もしかしたら、「なぜ自分がこんな目に…」と、やり場のない気持ちを抱えていらっしゃるかもしれません。
でも、どうか一人で抱え込まないでください。状況によっては、適切な手続きを選ぶことで負担を軽減できる可能性があります。
今は無理に答えを出そうとせず、まずはこの記事をゆっくりと読み進めてみてください。あなたが今どんな状況に置かれていて、次に何をすべきなのか、その道筋がきっと見えてくるはずです。
知っておくべき大原則:連帯保証人の責任は相続されてしまう
なぜ、自分に支払いの義務が生じるのか。まず、その根本的なルールからご説明しますね。
少し理不尽に感じるかもしれませんが、法律(民法)では、連帯保証債務は原則として相続の対象となり、相続人に承継されます。
「連帯保証人」は、単なる「保証人」とは全く異なり、お金を借りた本人(主債務者)とほぼ同じ責任を負います。たとえ借りた本人に支払い能力があったとしても、債権者から請求を受ければ、連帯保証人として返済を求められる可能性があります。
そして、この「連帯保証人である」という地位そのものが、預貯金や不動産と同じように「財産」の一種として扱われ、相続の対象となります。もし相続人が複数いる場合は、法律で定められた割合(法定相続分)に応じて、その責任を分担することになります。例えば、相続人が配偶者とお子さん一人の場合、それぞれ2分の1ずつの支払い義務を負うことになるのです。
このテーマの全体像については、「借金相続と相続放棄の基本」の記事で体系的に解説しています。
あなたの取るべき道は?状況別の対処法フローチャート
連帯保証人の地位を相続してしまったからといって、必ずしも借金を全額支払わなければならないわけではありません。あなたの状況によって、取るべき道は大きく変わります。
判断の分かれ目となるのは、主に次の2点です。
- 亡くなった方のプラスの財産(預貯金、不動産など)と、マイナスの財産(連帯保証債務など)のどちらが大きいか
- 相続の開始を知った日から3ヶ月以内か、それとも過ぎてしまったか
この2つの軸で、ご自身の状況を整理してみましょう。下の図は、あなたが今、どの選択肢を検討すべきかを示したものです。
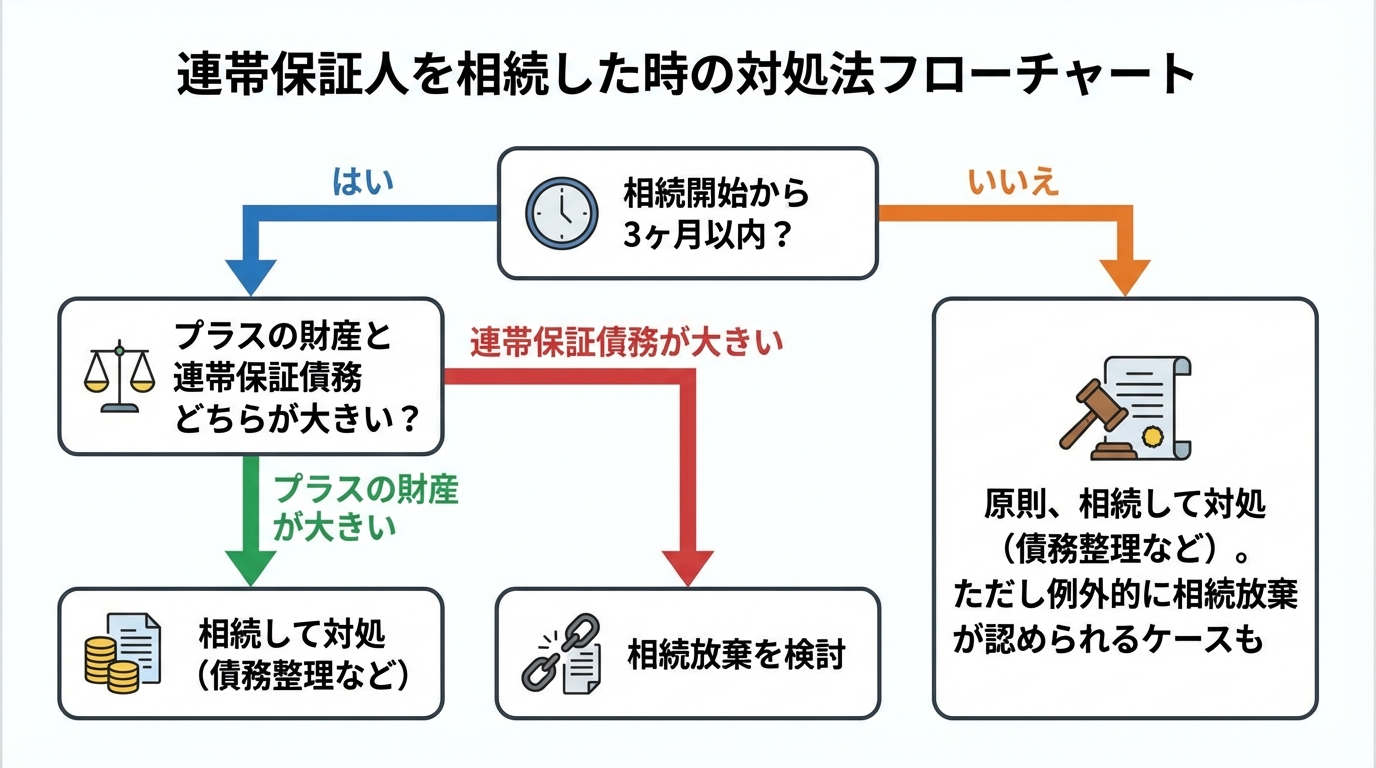
このフローチャートで示された選択肢について、ここから一つひとつ詳しく見ていきましょう。ご自身の状況に合った項目を、じっくりお読みください。
より具体的な手順については、「相続放棄と限定承認の違い」の記事をご覧ください。
相続放棄により連帯保証債務の承継を回避できる可能性がある
もし、亡くなった方のプラスの財産よりも、連帯保証人としての債務額の方が明らかに大きいのであれば、「相続放棄」が最も有力な選択肢となります。
家庭裁判所で手続きをすれば、あなたは最初から相続人ではなかったことになり、連帯保証人としての地位も引き継がずに済みます。つまり、支払い義務から完全に解放されるのです。
ただし、非常に重要な注意点があります。相続放棄は、メリットとデメリットを正しく理解する必要があります。それは、借金などのマイナスの財産だけでなく、預貯金や不動産といったプラスの財産も一切相続できなくなるということです。また、一度手続きをすると、原則として撤回はできません。
さらに、相続財産を少しでも使ってしまったり、不動産の名義変更をしたりすると、「相続を承認した」とみなされ、相続放棄ができなくなる可能性がありますので、絶対に手をつけてはいけません。
注意!期限は3ヶ月以内、1日でも過ぎると原則不可
相続放棄を検討する上で、最大の壁となるのが「3ヶ月」という期限です。
この期間は「熟慮期間」と呼ばれ、「ご自身のために相続が開始したことを知った時」(通常は、ご家族が亡くなったことを知った日)からカウントが始まります。この3ヶ月を1日でも過ぎてしまうと、原則として相続放棄は認められなくなってしまいます。
「3ヶ月では、財産の調査がとても間に合わない…」と焦る方もいらっしゃるでしょう。ご安心ください。そのような場合は、家庭裁判所に「熟慮期間の伸長」を申し立てることで、期間を延長できる可能性があります。安易に諦めず、まずは行動を起こすことが大切です。
より具体的な手順については、「相続放棄の期限延長(伸長)方法を司法書士が解説|手続き・却下事例」の記事をご覧ください。
【諦めないで】3ヶ月過ぎても相続放棄が認められるケースとは
「もう3ヶ月以上経ってしまった…」と、この記事を読んで絶望的な気持ちになっている方もいらっしゃるかもしれません。ですが、どうか諦めないでください。
特別な事情があれば、3ヶ月を過ぎていても相続放棄が認められる可能性があるのです。過去の最高裁判所の判例では、「亡くなった方に相続財産が全くないと信じており、そう信じたことに相当な理由がある」場合には、例外的に相続放棄が認められる道が示されています。
具体的には、
- 亡くなった方とは長年疎遠で、財産状況など全く知らなかった。
- 生前、借金などない、迷惑はかけないと聞かされていた。
- 3ヶ月以上経ってから、突然、債権者から通知が届き、初めて連帯保証人だったことを知った。
といったケースです。このような状況であれば、「保証債務の存在を知った時から3ヶ月以内」に手続きをすることで、相続放棄が認められる可能性があります。決して一人で抱え込まず、すぐに専門家へご相談ください。
より具体的な手順については、「相続放棄が3ヶ月過ぎても大丈夫?認められる条件と手続きを解説」の記事をご覧ください。
相続放棄の落とし穴:自分も連帯保証人だった場合
一つ、非常に注意が必要なケースがあります。それは、親とともにあなた自身も、もともと連帯保証人になっていた場合です。
この場合、たとえ相続放棄をしたとしても、支払い義務はなくなりません。
なぜなら、相続放棄で免れることができるのは、あくまで「相続によって親から引き継いだ連帯保証債務」だけだからです。あなた自身の「連帯保証人としての契約」は、相続とは全く別の問題として存在し続けるのです。
この複雑な状況に陥ってしまった場合は、相続放棄だけでは解決できません。次にご紹介する「債務整理」などの方法を併せて検討する必要があります。
【選択肢2】相続放棄ができない・しない場合の4つの対処法
「実家だけはどうしても手放したくない」「プラスの財産があるので相続したい」といった理由で相続放棄を選ばない方や、期限を過ぎてしまい選べなくなった方もいらっしゃるでしょう。
その場合は、連帯保証人としての責任を受け入れた上で、返済の負担を軽くする方法を考えていくことになります。主な対処法は以下の4つです。
①まずは債権者と交渉する(分割払いや利息カット)
まず最初に試みるべきは、請求をしてきている金融機関などの債権者と直接交渉することです。正直に現在の経済状況を説明し、誠実な態度で話し合えば、返済方法について柔軟に対応してくれる可能性があります。
例えば、
- 一括ではなく、長期の分割払いにする
- 将来発生する利息や遅延損害金をカットしてもらう
といった交渉が考えられます。もちろん、必ず応じてもらえるとは限りませんが、何もしなければ状況は悪化する一方です。行動してみる価値は十分にあります。
ただし、個人で金融機関と対等に交渉するのは、精神的な負担も大きく、専門的な知識も必要です。不安な場合は、司法書士が交渉のサポートを行えることもあります。
②任意整理:他の財産に影響させず、保証債務だけ整理する
「毎月の返済額さえ減らせれば、なんとか支払っていける」という方には、「任意整理」という方法があります。
これは、裁判所を通さず、司法書士などの専門家が代理人となって債権者と直接交渉し、将来利息のカットや無理のない分割返済(通常3〜5年)の和解を目指す手続きです。任意整理の大きなメリットは、整理する債務を選べる点にあります。つまり、住宅ローンや他の借金には影響を与えず、今回相続した連帯保証の債務だけを対象に手続きを進めることが可能です。
③個人再生:住宅を残しつつ、債務を大幅に圧縮する
「債務額が大きすぎて、分割にしても支払えない。でも、持ち家だけは手放したくない」という方に検討していただきたいのが「個人再生」です。
これは、裁判所に申し立てて、債務を大幅に(例えば5分の1や10分の1などに)圧縮してもらい、その減額された金額を原則3年で分割返済していく手続きです。最大の特長は「住宅ローン特則」という制度を使えることで、これにより、住宅ローンを支払い続けながら自宅を維持し、それ以外の債務を圧縮することが可能になります。
ただし、手続きが複雑であったり、継続して安定した収入があることが条件となるなど、誰でも利用できるわけではありません。
④自己破産:支払い不能な場合の最終手段
どうしても返済の目処が立たず、八方塞がりの状態であれば「自己破産」という最終手段があります。
裁判所に「支払い不能」であることを認めてもらい、税金などを除くほぼ全ての債務の支払い義務を免除(免責)してもらう手続きです。これは、借金に苦しむ人を救済し、生活を再建するチャンスを与えるための、国が認めたセーフティネットです。
もちろん、一定以上の価値のある財産(不動産や車など)は手放さなければならないという大きなデメリットもあります。しかし、自己破産は決して人生の終わりではありません。新しい人生を再スタートさせるための、前向きな決断でもあるのです。
連帯保証人の相続問題、一人で悩まず専門家にご相談ください
ここまで、連帯保証人の地位を相続してしまった場合の対処法を解説してきました。ご覧いただいたように、選択肢は一つではなく、法的に複雑な判断が求められます。特に、相続放棄には厳しい時間制限があり、判断を誤ると取り返しのつかない事態になりかねません。
どうか、この問題を一人で抱え込まないでください。私たち司法書士のような専門家にご相談いただくことで、
- あなたの状況に合った最適な解決策を一緒に見つけることができます。
- 複雑で面倒な裁判所提出書類の作成など、手続面のサポートを受けることができます。
- 精神的な負担の大きい債権者との交渉を代行します。
- 何より、「何をすればいいのか分からない」という不安から解放されます。
私は、法律を知らないことで困っている方を助けたい、という想いでこの事務所を立ち上げました。堅苦しいイメージがあるかもしれませんが、どうぞ身構えずに、どんな些細なことでもお話しください。一緒に解決策を探しましょう。お待ちしております。
遺産相続は、誰もが直面する可能性のある問題です。
「うちは財産が少ないから大丈夫」と思いがちですが、実は相続トラブルの7割以上は5,000万円以下の家庭で起きています。
「争族」になる前に、少しでも不安を感じたら、ぜひご相談ください。
名古屋高畑駅前司法書士事務所は、相談者様の気持ちに寄り添い、専門用語を使わず丁寧に、何度でもご説明することを心がけています。
相続や遺言は、ご家族の未来を想う大切な手続きです。 誰に、何を、どう引き継ぐか。その想いを形にするお手伝いをさせていただければ幸いです。
名古屋市中川区・港区を拠点に、愛知県全域の相続・遺言手続きをサポートする名古屋高畑駅前司法書士事務所へ、お気軽にご相談ください。
相談は初回だけでなく、何度でも無料です。